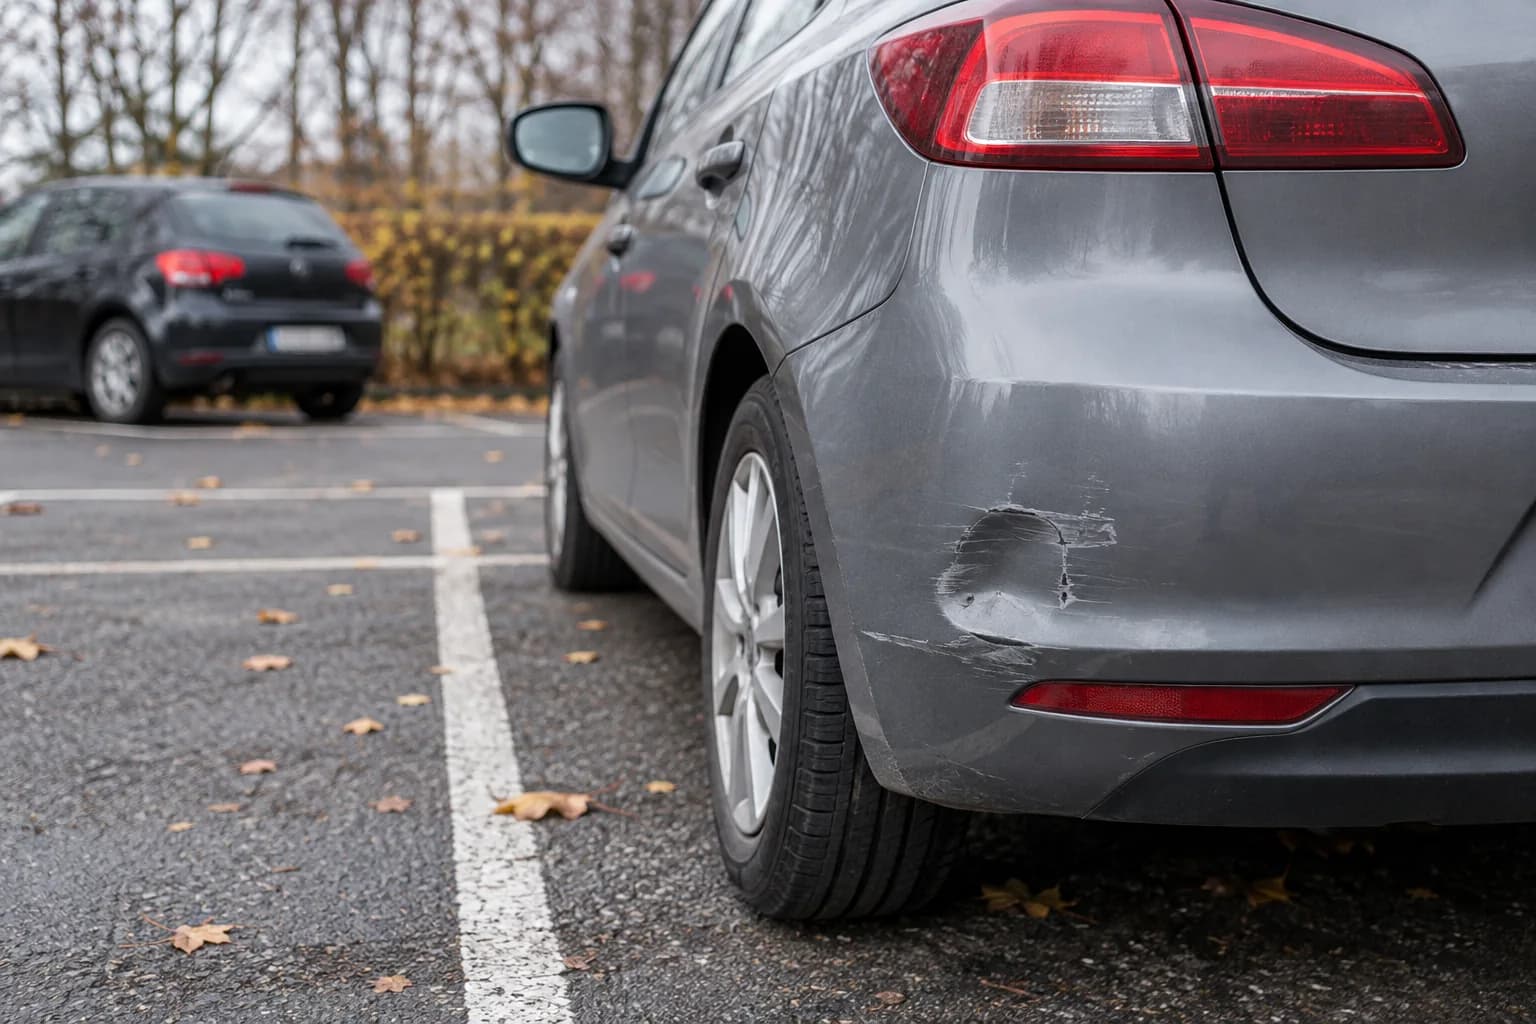
1. Co zapisać po zauważeniu uszkodzenia?
Najpierw oceń bezpieczeństwo miejsca. Przy rannych lub bezpośrednim zagrożeniu wezwij pomoc pod 112. Nie ryzykuj jazdy, jeżeli stan auta budzi wątpliwości.
Zapisz oddzielnie godzinę zaparkowania, ostatni moment, gdy auto było nieuszkodzone, i godzinę odkrycia szkody. Nie zamieniaj tego przedziału w wymyśloną dokładną godzinę uderzenia. Zrób zdjęcia miejsca, całego auta i uszkodzonej strefy. Zachowaj oryginały, dane kontaktowe świadków i ewentualną kartkę od sprawcy.
Zapytaj zarządcę lub ochronę o zabezpieczenie nagrania dla wskazanego miejsca i przedziału czasu. Zanotuj, z kim rozmawiałeś. Nie zakładaj, że kamera działała albo że nagranie zostanie wydane bezpośrednio Tobie. Przy zgłoszeniu Policji wskaż możliwe kamery i świadków.
2. Który scenariusz odpowiada Twojej sytuacji?
OC to obowiązkowe ubezpieczenie odpowiedzialności cywilnej związanej z ruchem pojazdu. AC jest dobrowolnym ubezpieczeniem własnego auta, a OWU to ogólne warunki ubezpieczenia. Sama nazwa „szkoda parkingowa” nie określa, kto zapłaci.
| Sytuacja | Dowody | Kolejny krok | Co sprawdzić |
|---|---|---|---|
| Znany sprawca i pojazd z OC | Dane uczestników, opis zdarzenia, zdjęcia | Zgłoszenie do ubezpieczyciela OC sprawcy | OC na dzień zdarzenia i ustalenie odpowiedzialności |
| Pojazd ustalony, brak OC | Identyfikacja pojazdu i okoliczności szkody | Zapytaj ubezpieczyciela obsługującego OC o zgłoszenie do UFG | Warunki ustawowe i ewentualne własne AC |
| Sprawca nieznany, uszkodzone tylko auto | Miejsce, przedział czasu, zdjęcia, świadkowie lub kamery | Zgłoszenie Policji i sprawdzenie własnego AC | Zakres AC; samo zgłoszenie nie daje prawa do wypłaty UFG |
| Podejrzenie celowego zarysowania | Ślady i okoliczności bez zgadywania sprawcy | Zawiadomienie Policji i kontakt z ubezpieczycielem AC | Czy polisa obejmuje takie zdarzenie i jakie ma obowiązki |
3. Sprawca jest znany: przygotuj opis i sprawdź OC
Jeżeli nikt nie ucierpiał, uczestnicy są zgodni co do przebiegu i odpowiedzialności oraz nie ma podejrzenia przestępstwa, można spisać oświadczenie. W razie sporu, odmowy podania danych lub podejrzenia nietrzeźwości skontaktuj się z Policją. Nie podpisuj opisu, z którym się nie zgadzasz.
W oświadczeniu uporządkuj datę, miejsce, dane kierujących i pojazdów, opis manewru, uszkodzenia oraz podpisy uczestników. Numer rejestracyjny lub VIN pozwala sprawdzić w UFG ubezpieczyciela OC dla wybranego dnia. Wynik takiego sprawdzenia nie rozstrzyga winy ani wysokości odszkodowania.
4. Nieznany sprawca a UFG: ważne ograniczenie
Brak danych sprawcy nie oznacza braku jego OC. Przy nieustalonej tożsamości art. 98 ust. 1 pkt 2 uzależnia pokrycie szkody w mieniu od śmierci uczestnika albo naruszenia czynności narządu ciała lub rozstroju zdrowia trwających ponad 14 dni, potwierdzonych przez właściwego lekarza specjalistę. Świadczenie za pojazd jest wtedy pomniejszane o równowartość 300 euro. Sama rysa bez szkody na osobie nie spełnia tych warunków.
Ustalony pojazd bez obowiązkowego OC to odrębna podstawa z art. 98 ust. 1 pkt 3. Zgłoszenie do UFG składa się przez ubezpieczyciela prowadzącego właściwe ubezpieczenia obowiązkowe (art. 108). Przy własnym ubezpieczeniu dobrowolnym znaczenie ma również art. 106. Nie traktuj tych zasad jako obietnicy wypłaty w konkretnej sprawie.
5. Uderzenie innym autem czy wandalizm?
Zarysowanie kluczem i kontakt z innym pojazdem wymagają innego opisu okoliczności. Nie kwalifikuj zdarzenia wyłącznie po kształcie rysy. Opisz to, co widziałeś, i oddziel własne przypuszczenia od dowodów. OC komunikacyjne nie jest ogólną polisą na każdy akt wandalizmu.
W AC sprawdź zakres, wyłączenia, udział własny, obowiązki zgłoszenia oraz oględzin. Przykład konkretnego produktu: PZU Auto UZ/5/2026, § 50, wymaga przy podejrzeniu przestępstwa zawiadomienia Policji i przewiduje odrębny termin powiadomienia PZU. To warunki tego produktu; sprawdź wersję OWU przypisaną do swojej umowy.
6. Co ustalić przed zleceniem naprawy?
Przekaż warsztatowi krótki opis zdarzenia, zdjęcia i numer szkody, jeżeli już go masz. Uzgodnij bezpieczny kanał dokumentów. Poproś o rozdzielenie oceny uszkodzeń, zlecenia prac i zasad płatności: są to różne decyzje.
- Kto i w jaki sposób udokumentuje uszkodzenia przed naprawą?
- Czy ubezpieczyciel potrzebuje oględzin lub dodatkowych zdjęć?
- Jaki zakres prac zlecasz i kto pokrywa koszt nieuzgodnionych pozycji?
- Jak zostaną opisane i uzgodnione ewentualne dodatkowe uszkodzenia?
- Czy masz potwierdzenie ustaleń i kopie przekazanych dokumentów?
Czy kartka za wycieraczką wystarczy?
Zachowaj ją, ale uzupełnij dane i opis zdarzenia. Rzecznik Finansowy zaleca sprawcy aktywne poszukiwanie właściciela, np. przez ochronę sklepu: kartka może zginąć. Sam telefon nie zastępuje uporządkowanej dokumentacji.
Gdzie znajdziesz następny krok?
Stan informacji sprawdzono 15.10.2026. Przygotuj dokumentację według poniższych poradników; w sprawie naprawy możesz omówić z Glossline dostępny zakres obsługi bez zakładania wyniku decyzji ubezpieczyciela.
Zakres informacji
Ten materiał ma charakter ogólny i nie przesądza o wyniku konkretnej szkody. Warunki polisy, dokumenty i stan pojazdu mogą zmienić dalsze kroki. W razie wątpliwości skonsultuj sprawę z ubezpieczycielem lub uprawnionym doradcą.
Źródła i dalsza lektura
Poniższe materiały dotyczą zasad bezpieczeństwa i likwidacji szkód w Polsce. Nie potwierdzają wyniku konkretnej sprawy ani zakresu usług Glossline. Oryginalne materiały źródłowe są po polsku.
- Ustawa o ubezpieczeniach obowiązkowych: art. 34–35, 98, 106 i 108 (tekst ujednolicony 28.07.2026)
- Policja w Radomsku: kolizja na parkingu (materiał archiwalny)
- UFG: sprawdź OC pojazdu na dzień zdarzenia
- PZU Auto: OWU UZ/5/2026 z 20.01.2026, § 3, § 8 i § 50
- Rzecznik Finansowy: stłuczka na parkingu i ucieczka (04.06.2020)